Busca e apreensão · Atuação nacional

O banco quer tomar o seu veículo? Existe prazo e defesa.

Parcelas em atraso, carta do banco, ameaça de busca e apreensão. O processo tem regras próprias e prazos curtos, e o banco também precisa cumpri-las. Nosso escritório analisa o contrato, os encargos cobrados e o estágio do seu caso para mostrar qual caminho ainda está aberto.

1.200+
clientes atendidos
em todo o Brasil
6+
anos de atuação
em direito bancário
2
comissões da OAB
presididas pelo Dr. Yan
5dias
para pagar a dívida
após a apreensão
15dias
para apresentar defesa
após a apreensão
Sinais de que o caso pede análise

O atraso foi um problema de caixa. O contrato pode ser outro.

Marque os sinais que você reconhece. Eles indicam em que estágio está o seu financiamento e o que ainda pode ser analisado.

A busca e apreensão não é o fim da linha.
É um processo com regras, e o banco também precisa cumpri-las.

Braga Azevedo Advogados

Método

Como atuamos na defesa do veículo.

O diferencial do escritório está no método. São quatro etapas para entender o contrato e escolher o caminho certo para o seu caso.

i
Etapa 01

Diagnóstico do contrato e do estágio do caso

Reunimos o contrato de financiamento, os comprovantes de pagamento e qualquer notificação ou ação já recebida. Mapeamos quanto foi pago, quanto o banco cobra e em que fase o caso está hoje.
ii
Etapa 02

Auditoria dos encargos e da notificação

Verificamos juros acima da média de mercado, seguros e tarifas embutidos, venda casada e a regularidade da notificação de mora. Cada ponto identificado muda o valor em discussão e a força da defesa.

iii
Etapa 03

Estratégia: negociação ou defesa judicial

Com o contrato lido, definimos a rota: notificação extrajudicial para abrir negociação em outro patamar, ou defesa na ação de busca e apreensão com revisão dos encargos. A escolha depende do estágio e do que o contrato permite.

iv
Etapa 04

Acompanhamento próximo, do início ao desfecho

Atualizações a cada 30 dias, ou antes, a cada movimentação relevante, por canal direto no WhatsApp com o advogado responsável. Ao final, prestação de contas completa do caso.

Na busca e apreensão, o prazo é curto

Existe um ponto de virada no financiamento em atraso.

Antes da ação, há espaço para negociar e conferir o contrato com calma. Depois da apreensão, os prazos passam a contar em dias. Por isso o primeiro passo é entender em que estágio o seu caso está hoje.

Estágio inicial Parcelas em atraso, sem notificação formal
Estágio intermediário Notificação de mora recebida, ação à vista
Estágio crítico Ação ajuizada ou veículo já apreendido
Frentes de atuação

Os contratos e situações que tratamos tecnicamente.

Nosso escritório é especializado em financiamentos com alienação fiduciária do veículo, de pessoas físicas e de empresas.

Revisão e defesa em financiamento de veículos

  • Financiamento de veículo (CDC)
  • Cédula de crédito bancário com garantia do veículo
  • Leasing (arrendamento mercantil)
  • SUV, picape e utilitário
  • Frota e veículos da empresa
  • Caminhão e veículo de trabalho
  • Seguros e tarifas embutidos no contrato
  • Juros acima da média de mercado
  • Refinanciamento com o veículo em garantia

Situações que pedem urgência

  • Notificação de mora recebida
  • Ação de busca e apreensão ajuizada
  • Veículo apreendido nos últimos dias
  • Veículo de trabalho parado
  • Cobrança de saldo depois do leilão do veículo
Outras frentes

O mesmo método para pessoas e empresas.

Além da defesa do veículo, o escritório trata o endividamento bancário de pessoas físicas e de empresas com a mesma lógica: contrato por contrato, antes de qualquer acordo.

Empresas

Passivo bancário que trava o caixa

Para empresas que trabalham para pagar banco e sócios que assinaram como avalistas. A análise cobre o passivo inteiro, não um contrato isolado.

  • Pronampe e FGO
  • PEAC-FGI
  • Capital de giro e GIROCAIXA
  • Conta garantida e CCB
  • Aval e patrimônio do sócio
Ver a atuação para empresas
Pessoa física

Dívidas bancárias que apertam a renda

Para quem vê o salário, a aposentadoria ou o pró-labore consumidos por parcelas, descontos e juros que não param de crescer.

  • Consignado e cartão consignado (RMC e RCC)
  • Superendividamento (Lei 14.181/2021)
  • Cartão de crédito e cheque especial
  • Financiamento imobiliário
  • Golpes e fraudes bancárias
Ver a atuação para pessoa física
Quem conduz

Direito bancário com método, aplicado ao seu contrato.

A análise técnica do seu caso é conduzida pelo Dr. Yan Braga Mozer, advogado com atuação diária em direito bancário e presidente da Comissão de Superendividamento e Cidadania Financeira da OAB/RJ.

Dr. Yan Braga Mozer
Dr. Yan Braga Mozer OAB/RJ 230.493

Autoridade institucional

Presidente da Comissão de Superendividamento e Cidadania Financeira da OAB/RJ e da Comissão de Direito Bancário da OAB Duque de Caxias. Mentor da Mentoria em Direito Bancário promovida pela OAB Duque de Caxias.

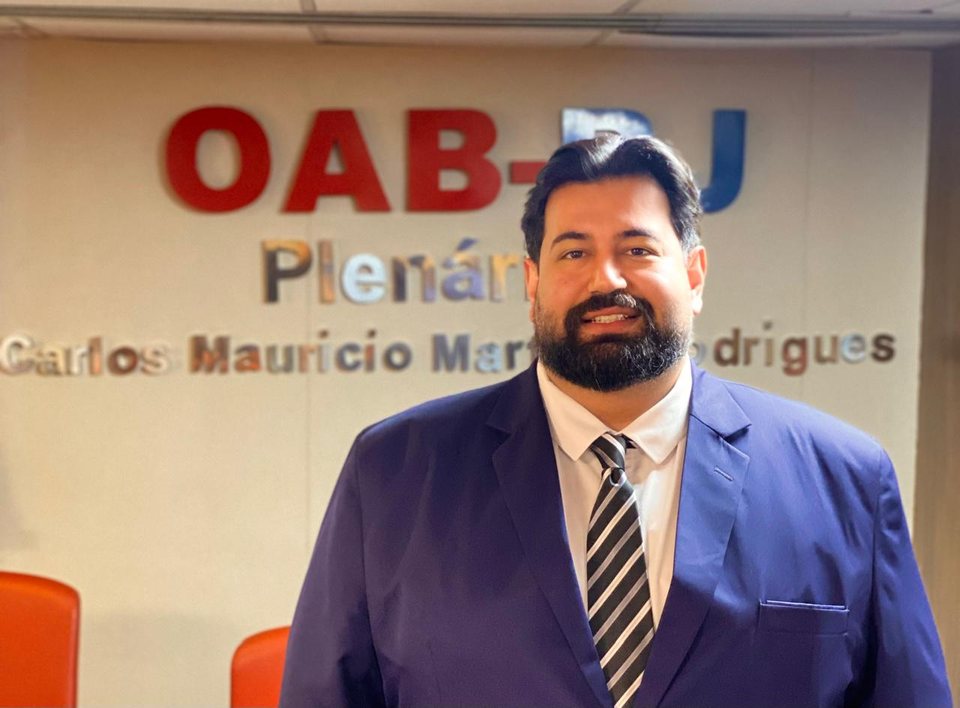
Dr. Yan Braga Mozer no Plenário da OAB/RJ
Plenário da OAB/RJ

Autoridade prática

Sócio-fundador do Braga Azevedo Advogados, desde 2020. Atuação diária em direito bancário de pessoas físicas e empresas: financiamento de veículo, Pronampe e PEAC-FGI, capital de giro, bloqueio de conta, consignado e financiamento imobiliário.

Autoridade educacional

Cofundador e Diretor Executivo do projeto Rio Livre de Dívidas, de educação financeira. Palestrante sobre superendividamento em escolas e universidades.

Atendimento

Um escritório que lê o contrato antes de falar em acordo.

O atendimento começa pela leitura do seu financiamento, não por uma proposta pronta. Atendemos presencialmente no Rio de Janeiro e de forma remota nos demais estados, com processo eletrônico.

Atuação
Rio de Janeiro e demais estados
Atendimento
Presencial e remoto
Escritório Braga Azevedo Advogados
Perguntas frequentes

As dúvidas mais comuns no primeiro contato.

Respostas diretas, para que você chegue na conversa pelo WhatsApp já com clareza sobre como o escritório atua.

Discutir o contrato pode atrapalhar meu crédito no mercado?

É uma preocupação legítima, e ela é avaliada caso a caso. Existem caminhos extrajudiciais que reduzem esse risco, e mesmo na via judicial a discussão pode ser conduzida de forma proporcional. Vale lembrar que o atraso em si já costuma gerar restrição. Essa parte da estratégia se decide depois do diagnóstico, não antes.

O banco pode pegar o carro enquanto a discussão corre?

Se há atraso e notificação de mora válida, o banco pode pedir a busca e apreensão na Justiça, e o pedido de liminar costuma ser analisado rápido. Discutir o contrato não suspende a cobrança automaticamente. Por isso a estratégia considera o estágio do caso: antes da ação, há espaço para negociar e conferir os encargos; depois dela, a defesa precisa sair no prazo.

Já paguei mais da metade. O banco ainda pode tomar o veículo?

Pode. O STJ entende que, no financiamento com alienação fiduciária, ter pago a maior parte das parcelas não impede a busca e apreensão. Mas o histórico de pagamentos importa: entra no cálculo do que ainda é devido, na revisão dos encargos e em qualquer proposta de acordo. Cada contrato precisa ser analisado individualmente.

O veículo foi apreendido. Ainda dá para fazer alguma coisa?

Sim, mas os prazos são curtos. A lei dá 5 dias, contados da apreensão, para pagar a dívida pendente e reaver o veículo, e 15 dias para apresentar defesa. Na defesa é possível discutir a notificação, os encargos e o valor exigido. Se o banco vender o veículo, a conta do que sobra a pagar ou a receber também precisa ser conferida.

Como funciona a cobrança de honorários?

O modelo combina honorários iniciais, que podem ser parcelados, e honorários de êxito calculados sobre o resultado obtido. Valores e condições são definidos por escrito depois do diagnóstico, com clareza sobre escopo, prazos e prestação de contas.

Moro fora do Rio de Janeiro. O escritório me atende?

Sim. O processo é eletrônico, as reuniões podem ser feitas por vídeo e o acompanhamento é feito por canal direto no WhatsApp com o advogado responsável. Quando o caso exige atuação presencial em outra cidade, isso é avaliado e combinado por escrito antes.

Para mais informações

O primeiro passo é entender
onde está o problema.

Envie uma mensagem pelo WhatsApp para que nossa equipe entenda o estágio do seu financiamento e avalie a viabilidade de uma análise técnica do contrato.

Iniciar conversa pelo WhatsApp

Atendimento pelo WhatsApp · RJ e demais estados

Falar pelo WhatsApp WhatsApp